

W Sellasist stosujemy dokładny i spójny sposób obliczania podatku VAT na fakturach, aby zapewnić zgodność z przepisami oraz przejrzystość w rozliczeniach. Poniżej przedstawiamy szczegółowy opis metody, którą wykorzystujemy.
Istnieją trzy sposoby wyliczania kwoty podatku VAT:
- Sumowanie netto i obliczanie VAT dla każdej pozycji – dla każdej pozycji oblicza się VAT osobno, a następnie sumuje się wartości VAT.
- Sumowanie brutto i obliczanie VAT dla każdej pozycji – dla każdej pozycji oblicza się wartość netto i VAT na podstawie wartości brutto, a następnie sumuje się wartości netto i VAT.
3.Sumowanie brutto dla danej stawki VAT i obliczanie wartości netto oraz VAT od tej sumy – stosowane w Sellasist.
Metoda obliczania VAT w Sellasist
W Sellasist, ze względu na specyfikę naszego systemu, przechowujemy tylko ceny brutto. Oznacza to, że całość obliczeń dotyczących kwot netto i VAT jest oparta na sumie brutto dla każdej stawki VAT. Ta metoda jest preferowana ze względu na precyzję i eliminację problemów związanych z zaokrągleniami.
Dlaczego stosujemy tę metodę?
- Obliczenia oparte na sumach brutto eliminują błędy zaokrągleń, które mogą się pojawić przy obliczaniu VAT dla poszczególnych pozycji netto.
- Ta metoda umożliwia jasne i przejrzyste przedstawienie wartości na fakturze, co jest zgodne z przepisami podatkowymi.
- Metoda ta jest zgodna z wymaganiami prawnymi i standardami rachunkowości, co pozwala na bezproblemowe prowadzenie księgowości.
Stosowanie metody obliczeń VAT opartej na sumie brutto dla każdej stawki VAT zapewnia dokładność i zgodność z przepisami.
Jak obliczamy sumę netto i VAT w Sellasist?
- Zbieranie sumy brutto dla każdej stawki VAT: Najpierw sumujemy wartości brutto wszystkich pozycji na fakturze, które podlegają tej samej stawce VAT. Na przykład, jeśli mamy dwie pozycje z 23% VAT, sumujemy ich wartości brutto.
- Obliczanie sumy netto: Aby obliczyć sumę netto, dzielimy sumę brutto przez (1 + stawka VAT). Przykładowo: dla stawki VAT 23%, dzielimy przez 1,23.
- Obliczanie wartości VAT: Wartość VAT obliczamy, odejmując sumę netto od sumy brutto.
Przykład:
mamy 2 pozycje na fakturze:
- Pozycja 1
ilość sztuk – 4 sztuki
Cena netto – 4,8 zł/sztuka
Cena brutto – 5,9 zł/sztuka
VAT: 23%
- Pozycja 2
ilość sztuk – 1 sztuka
Cena netto – 9,75 zł/sztuka
Cena brutto – 11,99 zł/sztuka
VAT: 23%
– Obliczamy sumę brutto dla każdej stawki VAT:
- Pozycja 1
Suma brutto = 4 sztuki X 5,9 zł/szt = 23,60 zł
- Pozycja 2
Suma brutto = 1 sztuka X 11,99 zł/szt = 11,99 zł
– Obliczamy całkowitą sumę brutto
Suma brutto = 23,6 zł + 11,99 zł = 35,59 zł
– Obliczamy sumę netto
Suma netto = Całkowita suma brutto / (1 + stawka VAT)
Suma netto = 35,59 zł / 1,23 = 28,93
– Obliczamy wartości VAT
VAT = całkowita suma brutto – suma netto
VAT = 35,59 zł - 28,93 zł = 6,66 zł
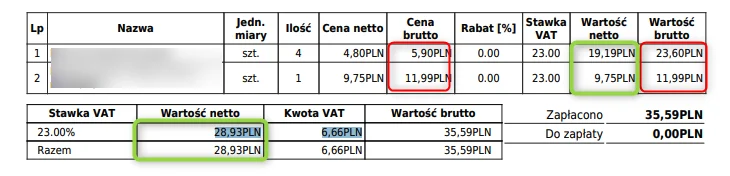
Dlaczego suma netto z poszczególnych pozycji na fakturze może się różnić od sumy netto wszystkich pozycji?
Warto zauważyć, że suma netto z każdej pozycji na fakturze może różnić się od sumy netto wszystkich pozycji. W naszym przykładzie wartość netto pozycji 1 wynosi 19,19 zł, a wartość netto pozycji 2 wynosi 9,75 zł, co daje nam razem 28,94 zł. Jednak stosując metodę sumowania brutto i obliczania wartości netto od całej sumy brutto, uzyskujemy 28,93 zł. Rozbieżności te nie wynikają z błędu w systemie, ale z metody obliczania VAT, którą stosujemy w Sellasist.
POWIĄZANE ARTYKUŁY:
Czy ten wpis był dla Ciebie pomocny?
Co było niejasne lub niepomocne?


